


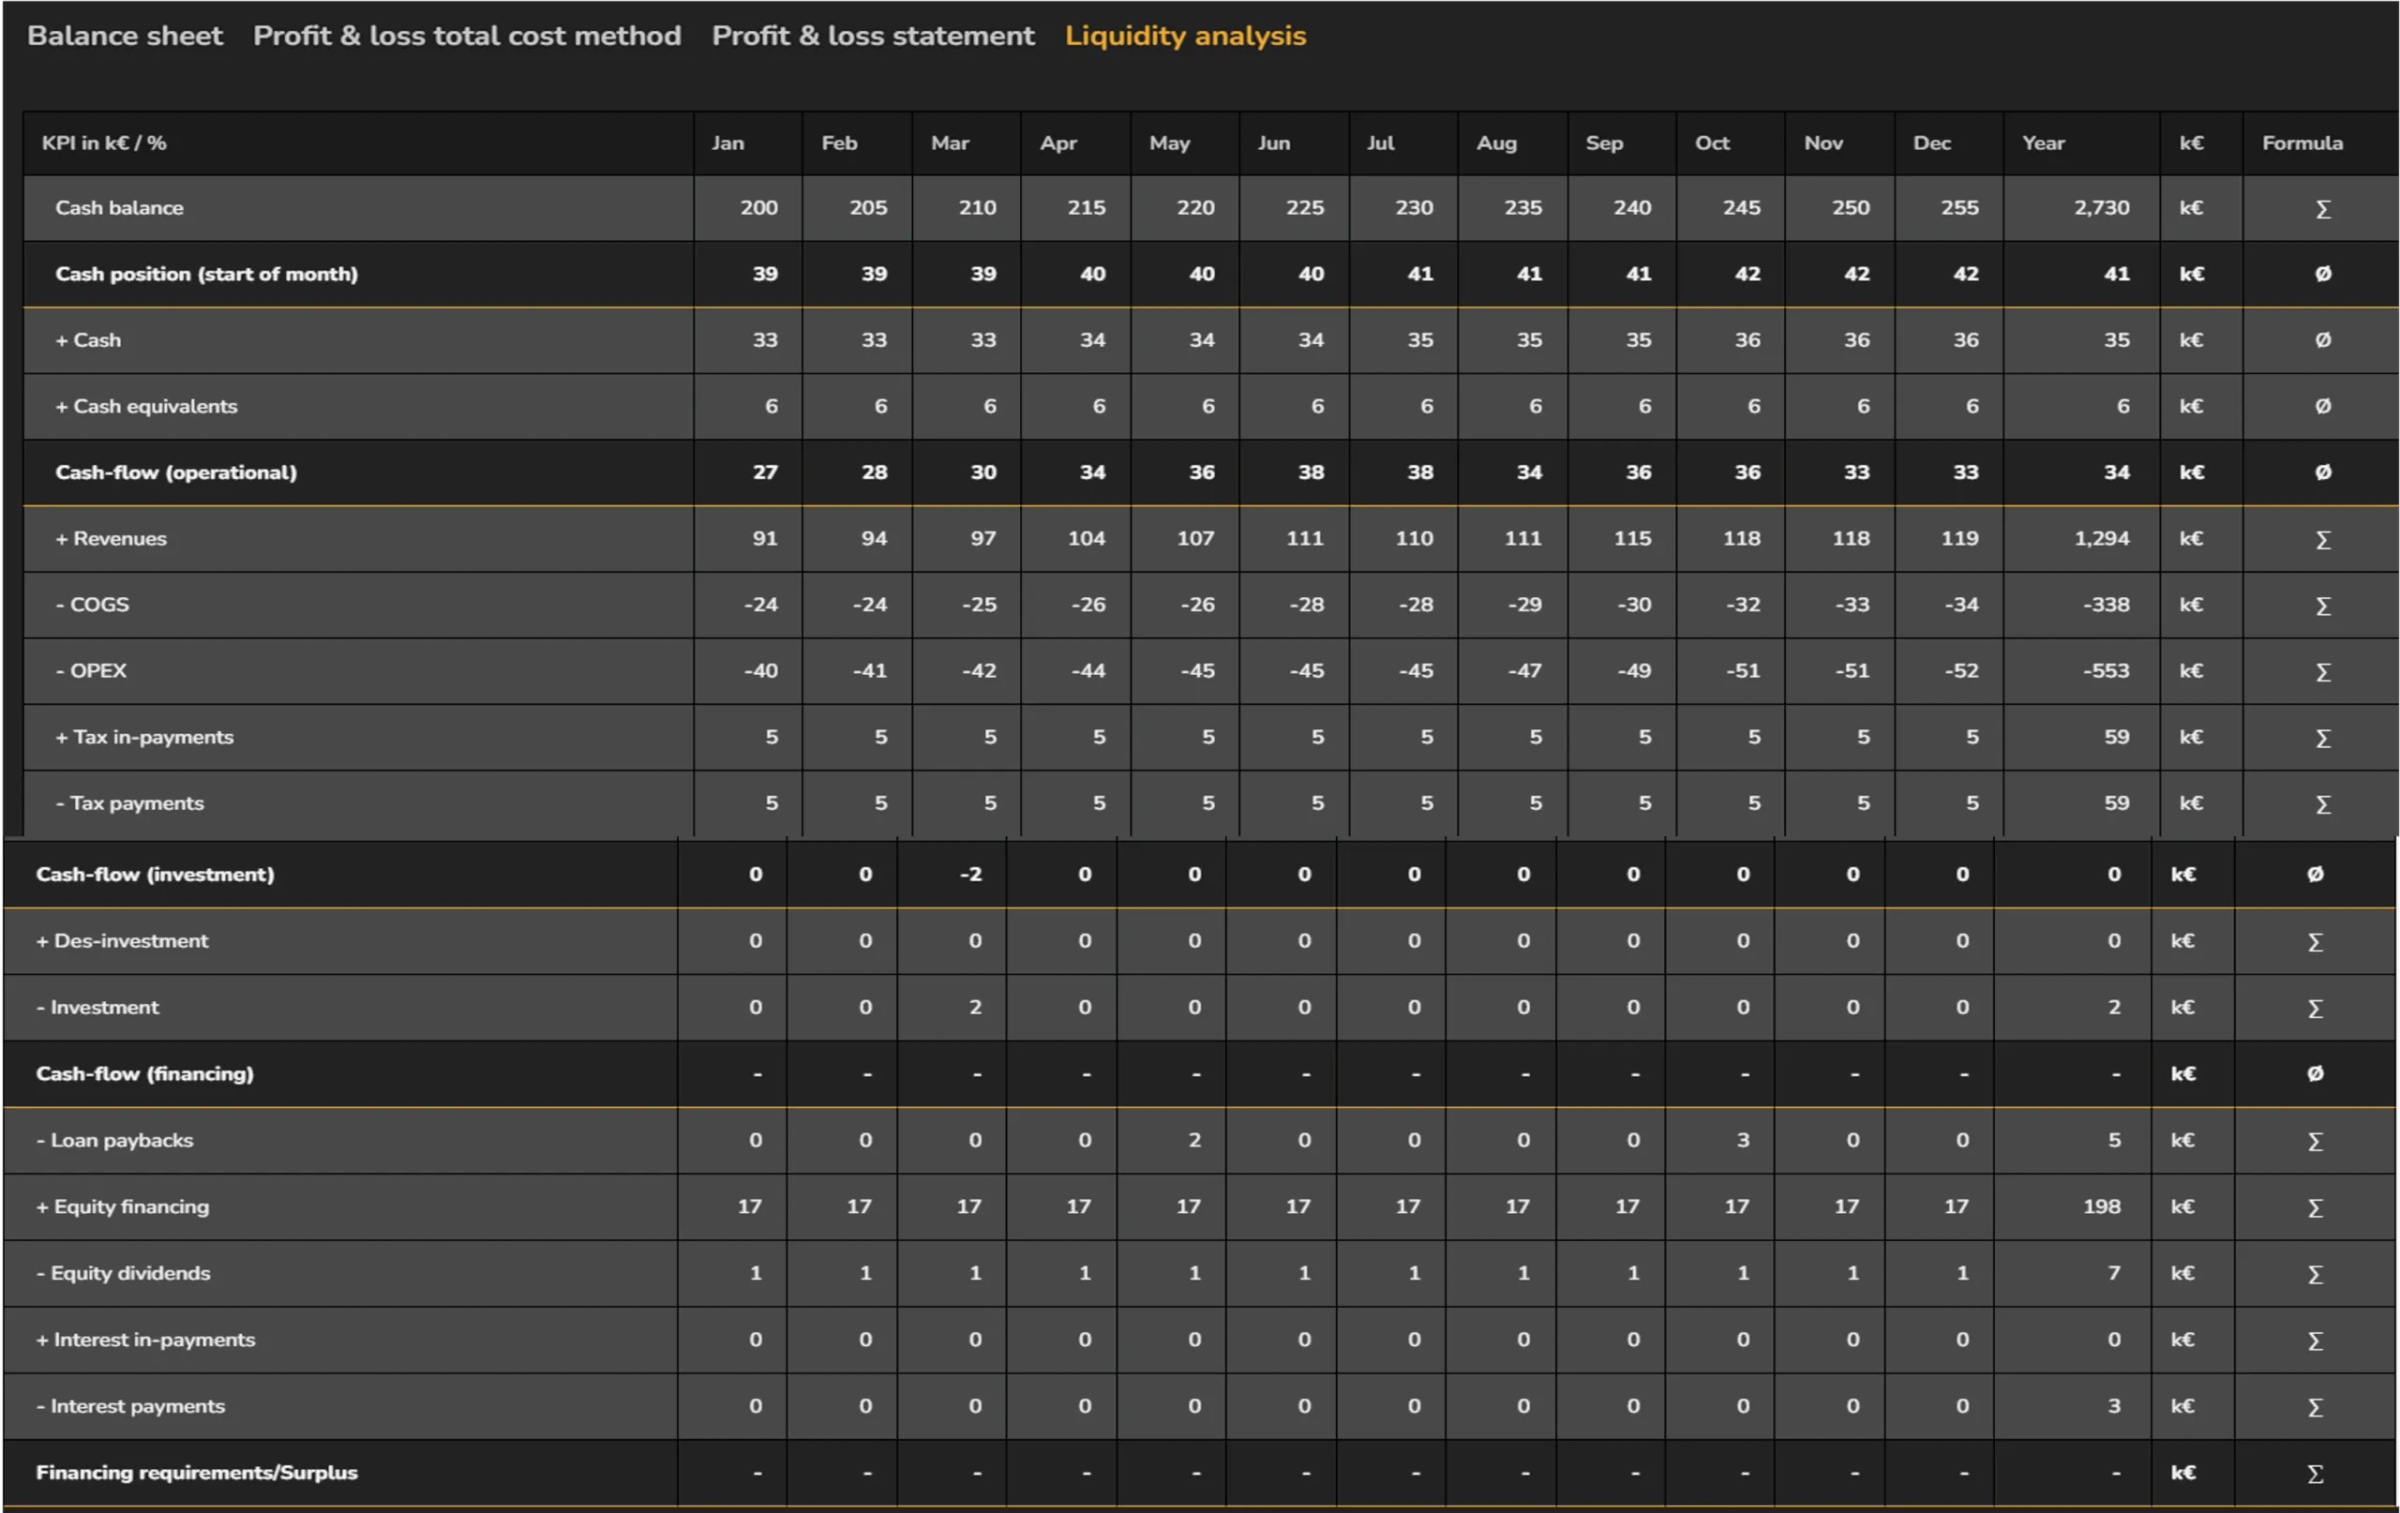
Liquiditätsplanung im Mittelstand ist die zeitliche Gegenüberstellung erwarteter Einzahlungen und Auszahlungen, damit das Finanzteam den verfügbaren Zahlungsmittelbestand vorausschauend beurteilen kann. Für Unternehmen mit mehreren Datenquellen zählt dabei nicht nur der Kontostand: Entscheidend ist, wann Forderungen tatsächlich eingehen und Verpflichtungen bezahlt werden müssen.
Auf einen Blick
- Liquiditätsplanung folgt Zahlungszeitpunkten, nicht dem Umsatzmonat.
- Stimmen Sie Anfangsbestände, offene Posten und geplante Zahlungen ab, bevor Sie Szenarien rechnen.
- Trennen Sie vorhandene Zahlungsmittel und noch ungenutzte Kreditlinien.
- ValueWorks verbindet Cashflow-Forecasting mit weiterer Finanzplanung; die fachliche Datenprüfung bleibt Aufgabe Ihres Teams.
Warum Liquiditätsplanung für Finanzteams im Mittelstand zählt
Ein unterschriebener Auftrag bezahlt keine Gehälter. Zwischen Auftrag, Leistung, Rechnung und Geldeingang liegen unterschiedliche Ereignisse. Wenn Ihr Finanzteam diese Zeitpunkte vermischt, sieht die Planung besser aus als die tatsächliche Zahlungsposition.
Die Liquiditätsplanung beantwortet deshalb eine andere Frage als der Ergebnisplan: Nicht nur, ob das Geschäft wirtschaftlich ist, sondern ob zu einem bestimmten Zeitpunkt ausreichend Mittel verfügbar sind. Wie sich die umfassendere Prognose regelmäßig aktualisieren lässt, beschreibt die Anleitung zum rollierenden Forecast.
Für den Planungszyklus 2026 sollten Sie die Verbindung dieser Sichten ausdrücklich prüfen. Eine neue Stelle verändert Personalaufwand und Auszahlungen. Eine Investition kann eine sofortige Zahlung auslösen, während die Ergebniswirkung anders verteilt ist. Die Übergänge gehören ins Modell, nicht in eine nachträgliche Erklärung.
Die IHK für München und Oberbayern beschreibt in ihrem Ratgeber zur Liquiditätsplanung die Gegenüberstellung von Ein- und Auszahlungen zu ihren Fälligkeitsterminen. Diese methodische Grundlage ist hier auf Finanzteams mit mehreren Teilplänen übertragen; sie ist keine Aussage über die Liquidität eines bestimmten Unternehmens.
So bauen Sie eine belastbare Liquiditätsplanung auf
1. Definieren Sie die Entscheidung und den Zeithorizont
Beginnen Sie mit einer einfachen Tabelle. Schreiben Sie auf, welche Entscheidung die Planung unterstützen soll: Zahlungsverpflichtungen überblicken, eine Investition vorbereiten oder den Finanzierungsspielraum für Neueinstellungen prüfen. Erst danach legen Sie die zeitliche Auflösung fest.
Als Arbeitsraster können Sie eine kurzfristige Sicht über 13 Wochen und eine monatliche Sicht über 12 Monate verwenden. Das sind mögliche Planungsformate, keine allgemeingültigen Vorgaben. Eine kurzfristige Sicht zeigt Zahlungsspitzen, während eine längere Sicht operative Veränderungen abbildet. Beide müssen an ihrem Übergang zusammenpassen.
Wenn Sie die Planung 2026 neu aufsetzen, vermeiden Sie eine unnötig detaillierte Langfristsicht. Ein exakter Zahlungstag vermittelt Sicherheit, die bei einem noch nicht vereinbarten Auftrag nicht besteht. Kennzeichnen Sie unsichere Annahmen, statt sie hinter präzisen Kalenderdaten zu verstecken.
- Formulieren Sie die konkrete Managemententscheidung.
- Wählen Sie den dafür nötigen Vorschauhorizont.
- Bestimmen Sie Wochen oder Monate als Planperioden.
- Vereinbaren Sie Stichtag und Aktualisierungsrhythmus.
- Halten Sie fest, welche Unsicherheiten gesonderte Szenarien brauchen.
2. Stimmen Sie den verfügbaren Anfangsbestand ab
Erfassen Sie zuerst die tatsächlich vorhandenen Zahlungsmittel zum Planungsstichtag. Ordnen Sie Bankkonten und gegebenenfalls Kassenbestände eindeutig zu. Prüfen Sie, welche Mittel frei verfügbar sind und welche nicht ohne Weiteres für laufende Zahlungen genutzt werden können.
Eine Kreditlinie ist kein Bankguthaben. Zeigen Sie den noch nutzbaren Finanzierungsspielraum getrennt und berücksichtigen Sie dabei die tatsächlichen Bedingungen. Eine geplante Finanzierung darf nicht wie eine bereits eingegangene Zahlung behandelt werden. So bleibt sichtbar, welche Annahme die Zahlungsfähigkeit trägt.
Bei mehreren Gesellschaften genügt eine konsolidierte Summe nicht immer. Geld auf dem Konto einer Gesellschaft steht einer anderen Gesellschaft nicht automatisch zur Verfügung. Lassen Sie die fachlichen und rechtlichen Voraussetzungen interner Übertragungen klären, bevor Sie daraus eine Finanzierung ansetzen.
- Stimmen Sie Bestände zum selben Stichtag ab.
- Dokumentieren Sie eingeschränkt verfügbare Mittel.
- Trennen Sie Guthaben und ungenutzte Kreditmöglichkeiten.
- Ordnen Sie jedes Konto einer Gesellschaft zu.
- Prüfen Sie interne Zahlungen auf beiden Seiten.
3. Leiten Sie Einzahlungen aus nachvollziehbaren Quellen ab
Starten Sie mit offenen Kundenrechnungen. Nutzen Sie nicht nur den vertraglichen Zahlungstermin, sondern prüfen Sie bekannte Verzögerungen und strittige Positionen. Eine überfällige Forderung wird nicht dadurch sicher, dass sie in die nächste Planwoche verschoben wird.
Ergänzen Sie anschließend erwartete Zahlungen aus künftiger Leistung. Dabei braucht es eine klare Grenze zwischen bereits fakturierten Forderungen und noch nicht fakturiertem Geschäft. Sonst entsteht dieselbe Einzahlung aus der offenen Rechnung und zusätzlich aus dem Umsatzplan. Dokumentieren Sie diese Übergabe ausdrücklich.
ValueWorks unterstützt Umsatz-Forecasting und Cashflow-Forecasting auf Basis verschiedener Datenquellen. Für die Liquiditätsplanung muss Ihr Team trotzdem festlegen, wie die operativen Informationen in erwartete Zahlungen übersetzt werden. Ein automatischer Datenimport ersetzt keine Annahme über den tatsächlichen Zahlungseingang.
- Beginnen Sie mit abgestimmten offenen Forderungen.
- Kennzeichnen Sie überfällige und bestrittene Positionen.
- Trennen Sie Rechnungsbestand und künftiges Geschäft.
- Berücksichtigen Sie bekannte Zahlungsvereinbarungen.
- Dokumentieren Sie Herkunft und Verantwortliche jeder wesentlichen Annahme.
4. Erfassen Sie Auszahlungen nach ihrem Zahlungszeitpunkt
Übernehmen Sie offene Lieferantenrechnungen und ergänzen Sie Verpflichtungen, die noch nicht gebucht sind. Dazu gehören beispielsweise vereinbarte Gehaltszahlungen, Mieten und geplante Investitionen. Ein fehlender Buchungssatz bedeutet nicht, dass keine Zahlung bevorsteht.
Prüfen Sie wiederkehrende Zahlungen getrennt von Einmaleffekten. Eine jährliche Versicherungszahlung darf nicht allein deshalb monatlich verteilt werden, weil die Ergebnisplanung monatliche Aufwände zeigt. Für die Liquidität zählt der tatsächliche Abfluss. Dasselbe gilt für Anzahlungen und vertraglich vereinbarte Raten.
Nehmen Sie Steuern, Darlehenstilgungen und andere relevante Zahlungsbewegungen auf Grundlage belastbarer Angaben auf. Dieser Leitfaden nennt keine gesetzlichen Termine oder individuellen Steuerbeträge. Stimmen Sie entsprechende Positionen mit den zuständigen Fachpersonen ab, statt pauschale Annahmen aus einer Vorlage zu übernehmen.
- Erfassen Sie bestehende und noch nicht gebuchte Verpflichtungen.
- Prüfen Sie Zahlungspläne für Investitionen.
- Berücksichtigen Sie Personalveränderungen zum richtigen Termin.
- Halten Sie wiederkehrende Zahlungen und Sonderzahlungen auseinander.
- Vermeiden Sie doppelte Erfassung aus Rechnung und Kostenplan.
5. Berechnen Sie Bestände und erklären Sie den Verlauf
Die Grundrechnung lautet: Anfangsbestand plus Einzahlungen minus Auszahlungen ergibt den Endbestand. Dieser Endbestand wird zum Anfangsbestand der nächsten Periode. Die Formel ist einfach; die Qualität entsteht durch vollständige und richtig zugeordnete Zahlungen.
Ein positiver Monatsendbestand beweist nicht, dass innerhalb des Monats jederzeit genug Geld verfügbar ist. Wenn Gehälter vor größeren Kundenzahlungen abfließen, kann eine Monatssumme die zeitliche Lücke verdecken. Wählen Sie deshalb bei relevanten Zahlungsspitzen eine feinere Auflösung.
Die Liquiditätsplanung 2026 sollte Veränderungen erklären können. Warum liegt der Tiefpunkt früher als im letzten Stand? Welcher Kunde zahlt später? Welche Investition wurde vorgezogen? Eine nachvollziehbare Ursache ist hilfreicher als ein unkommentierter roter Wert in einer Übersicht.
- Übernehmen Sie den Endbestand korrekt in die Folgeperiode.
- Kontrollieren Sie Vorzeichen und Zeitzuordnungen.
- Prüfen Sie Zeiträume mit gebündelten Auszahlungen genauer.
- Trennen Sie operative Zahlungen, Investitionen und Finanzierung.
- Kommentieren Sie wesentliche Veränderungen gegenüber dem vorherigen Stand.
6. Testen Sie Szenarien mit klaren Auslösern
Speichern Sie zunächst den Basisfall mit Datum und Annahmen. Rechnen Sie danach eine abgegrenzte Veränderung, etwa eine verspätete Kundenzahlung. Halten Sie die übrigen Eingaben konstant, damit die Ursache der Abweichung erkennbar bleibt.
Für einen Pilot können Sie 3 Szenarien verwenden: Basisfall, späterer Zahlungseingang und eine zusätzliche Investitionszahlung. Diese Auswahl ist ein Arbeitsvorschlag, keine Prognose für Ihr Unternehmen. Entscheidend ist, dass jede Variante eine reale Managementfrage beantwortet und nicht nur eine andere Farbe im Bericht bekommt.
Verbinden Sie das Szenario mit einer Handlungsregel. Wer prüft die betroffene Forderung? Wann muss eine Finanzierung geklärt sein? Welche Ausgabe ist tatsächlich verschiebbar? Unbestätigte Maßnahmen gehören nicht stillschweigend als sichere Entlastung in den Basisfall.
- Ändern Sie pro Test eine klar bezeichnete Annahme.
- Verwenden Sie denselben Ausgangsdatenstand.
- Vergleichen Sie Höhe und Zeitpunkt des niedrigsten Bestands.
- Benennen Sie die erforderliche Entscheidung.
- Dokumentieren Sie Verantwortliche und Prüftermin.
7. Machen Sie die Aktualisierung wiederholbar
Legen Sie fest, wer neue Bankdaten abstimmt, wer offene Posten prüft und wer die operativen Annahmen bestätigt. Ohne diese Zuständigkeiten veraltet auch eine technisch sauber aufgebaute Planung. Ein geplanter Aktualisierungstermin ist nur hilfreich, wenn die benötigten Informationen verfügbar sind.
Schließen Sie vergangene Perioden mit Ist-Zahlungen ab. Vergleichen Sie die tatsächlichen Bewegungen mit dem vorherigen Plan, bevor Sie ihn fortschreiben. Trennen Sie dabei einen falschen Betrag von einem bloß verschobenen Zahlungszeitpunkt. Beide verändern die Planung auf unterschiedliche Weise.
Für den laufenden Betrieb 2026 ist ein dokumentierter Änderungsverlauf wichtiger als ein scheinbar makelloser Einzelstand. Bewahren Sie freigegebene Versionen auf und erläutern Sie die wesentlichen Anpassungen. So erkennt die Geschäftsführung, welche neue Information eine andere Entscheidung erforderlich macht.
- Vereinbaren Sie einen festen Datenstichtag.
- Kontrollieren Sie tatsächlich eingegangene und abgeflossene Beträge.
- Erklären Sie Abweichungen nach Ursache.
- Speichern Sie den freigegebenen Planungsstand.
- Verlängern Sie den Vorschauhorizont nach jedem Abschluss.
Tabelle oder Software: Welche Arbeitsweise passt?
Eine Tabelle eignet sich für einen abgegrenzten Einstieg mit wenigen Beteiligten. Sie macht Berechnungen unmittelbar prüfbar. Ihre Grenze liegt nicht bei einer bestimmten Unternehmensgröße, sondern dort, wo Datenübernahme, Zuständigkeiten und Versionen nicht mehr zuverlässig organisiert sind.
Eine gemeinsame Planungsplattform ist relevant, wenn mehrere Teilpläne und Datenquellen regelmäßig zusammengeführt werden. ValueWorks bietet Cashflow-Forecasting sowie Personal-, Ausgaben-, Investitions- und Umsatzplanung. Welche Quellen und Zuordnungen für Ihren Fall funktionieren, muss anhand Ihrer konkreten Daten geprüft werden.
Kontrolliertes Tabellenmodell
- Besonders geeignet für: Klar abgegrenzter Planungsumfang
- Vorteil: Berechnungen und Annahmen direkt nachvollziehbar
- Grenze: Import, Abstimmung und Versionierung müssen organisiert werden
Integrierte Planung mit ValueWorks
- Besonders geeignet für: Finanzteams mit verknüpften Teilplänen
- Vorteil: Gemeinsame Betrachtung von Cashflow und operativer Finanzplanung
- Grenze: Datenanbindungen und Modelllogik benötigen Einrichtung und fachliche Prüfung
ValueWorks unterstützt Finanzteams im Mittelstand, die Liquiditätsplanung mit Umsatz-, Personal- und Investitionsplanung verbinden wollen. Das ist eine Einordnung des Einsatzbereichs, kein Versprechen bestimmter Zeitersparnisse oder finanzieller Ergebnisse.
Häufige Fehler in der Liquiditätsplanung
Umsatz als sicheren Zahlungseingang behandeln
Ein Umsatzplan ist keine Liste bestätigter Bankeingänge. Prüfen Sie Rechnungsvoraussetzungen, Zahlungsvereinbarungen und bekannte Verzögerungen. Unsicheres Neugeschäft muss als Annahme erkennbar bleiben.
Kreditlinie und Guthaben zusammenwerfen
Eine undifferenzierte Summe verschleiert den tatsächlichen Finanzierungsbedarf. Zeigen Sie vorhandene Mittel und verfügbare Finanzierung getrennt. Geplante Finanzierungen brauchen einen gesonderten Status, solange Auszahlung und Bedingungen nicht gesichert sind.
Nur auf den Jahresendbestand schauen
Der niedrigste Bestand kann deutlich vor dem Jahresende liegen. Prüfen Sie den Verlauf und die zugrunde liegenden Zahlungstermine. Eine positive Endsumme ersetzt keine laufende Überwachung.
Ungeklärte Maßnahmen bereits einrechnen
Eine mögliche Stundung oder verschiebbare Investition ist noch keine vereinbarte Entlastung. Trennen Sie bestätigte Maßnahmen und offene Optionen. Sonst hängt der Basisfall von Entscheidungen ab, die niemand getroffen hat.
FAQ
Was gehört in eine Liquiditätsplanung?
In die Liquiditätsplanung gehören der verfügbare Anfangsbestand sowie erwartete Einzahlungen und Auszahlungen zu ihren jeweiligen Zahlungszeitpunkten. Berücksichtigen Sie auch relevante Investitions-, Steuer- und Finanzierungsvorgänge.
Wie unterscheidet sich Liquidität vom Gewinn?
Liquidität beschreibt verfügbare Zahlungsmittel, Gewinn das wirtschaftliche Ergebnis eines Zeitraums. Zwischen Umsatz, Aufwand und tatsächlicher Zahlung können zeitliche Unterschiede liegen.
Wie weit sollte ein mittelständisches Unternehmen Liquidität planen?
Der geeignete Horizont richtet sich nach den Entscheidungen und Zahlungsrisiken Ihres Unternehmens. Eine kurzfristige Wochenplanung und eine längere monatliche Sicht können sich ergänzen.
Kann ich die Liquiditätsplanung in Excel starten?
Ja, ein kontrolliertes Tabellenmodell ist ein geeigneter Einstieg für einen überschaubaren Planungsumfang. Legen Sie Datenquellen, Zuständigkeiten und Versionierung trotzdem verbindlich fest.
Wie behandle ich überfällige Forderungen?
Überfällige Forderungen brauchen eine gesonderte Bewertung ihres erwarteten Zahlungstermins. Verschieben Sie sie nicht ohne Begründung automatisch in die nächste Planperiode.
Ist eine Kreditlinie Teil des Bankguthabens?
Nein, eine ungenutzte Kreditlinie ist kein vorhandenes Bankguthaben. Stellen Sie Finanzierungsspielraum gesondert dar und prüfen Sie dessen tatsächliche Verfügbarkeit.
Ersetzt Planungssoftware die fachliche Kontrolle?
Nein, Planungssoftware ersetzt keine Prüfung von Daten und Annahmen. Das Finanzteam bleibt für Zuordnung, Plausibilität und Interpretation verantwortlich.
Zum Schluss: Prüfen Sie den Zeitpunkt, nicht nur den Betrag
Nehmen Sie vor der nächsten Freigabe die größte erwartete Kundenzahlung heraus und verschieben Sie sie in ein eigenes Szenario. Prüfen Sie, welche Entscheidung sich dadurch ändert. Dieser gezielte Test zeigt, ob die Planung eine Abhängigkeit sichtbar macht, die eine Jahressumme verdeckt.
Für Ihre Liquiditätsplanung 2026 zählt nicht, ob jedes Feld gefüllt ist. Entscheidend ist, ob Ihr Team erklären kann, wann Geld fehlt und welche bestätigte Maßnahme darauf antwortet. Bei Anzeichen akuter Zahlungsprobleme ist zusätzlich eine individuelle fachliche und rechtliche Prüfung erforderlich.
Weiterführende Informationen
- Finanzplanung-Software für den Mittelstand auswählen.
- Planung und Forecasting mit ValueWorks.
- Eine Demo zur eigenen Finanzplanung vereinbaren.
Redaktion: ValueWorks. Stand: November 2026. Methodische Grundlage: IHK für München und Oberbayern, Ratgeber „Liquiditätsplanung“, abgerufen am 9. November 2026; Gegenstand sind betriebliche Zahlungsströme und Planungsgrundlagen. Dieser Beitrag ersetzt keine individuelle steuerliche, finanzielle oder rechtliche Beratung.


