


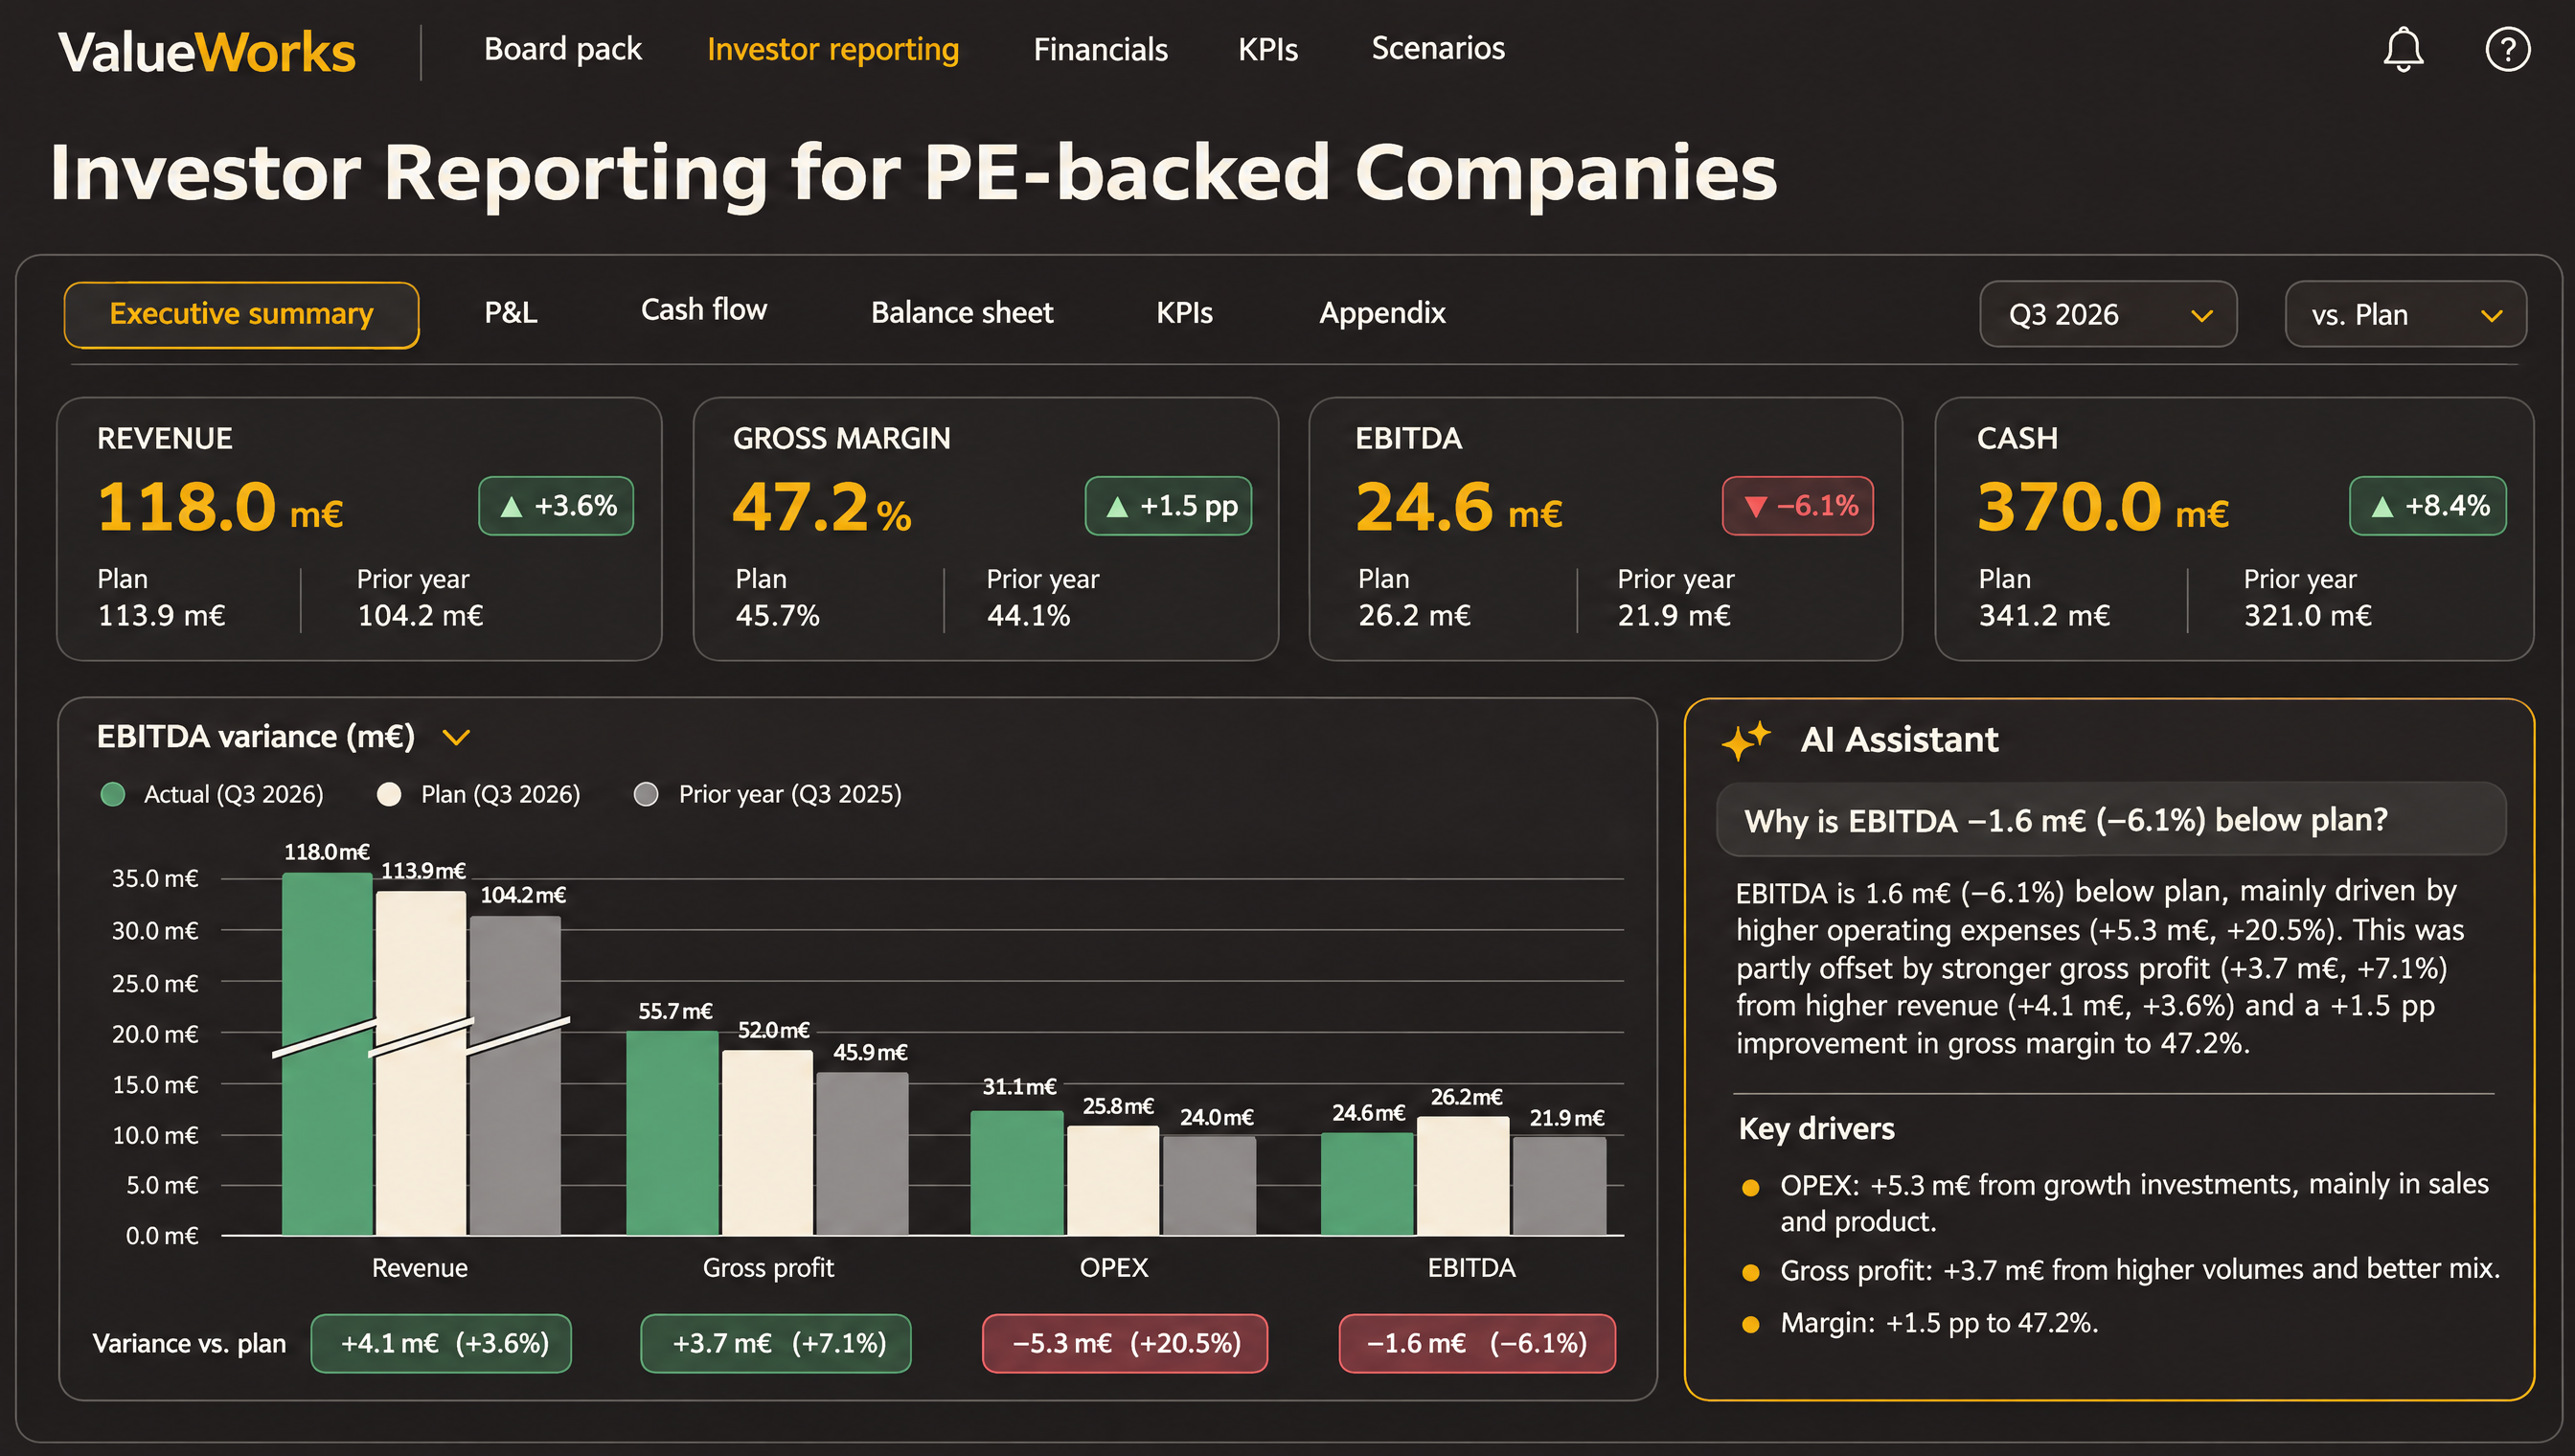
Investor-Reporting in einem PE-finanzierten Unternehmen beantwortet jeden Monat dieselbe Frage: Liegt das Unternehmen auf Kurs zum Value-Creation-Plan, und wenn nicht, warum? Für CFOs ist die Herausforderung selten das Format. Schwierig ist, dass die Zahlen aus ERP, Buchhaltung, CRM und Excel kommen und vor jeder Sitzung neu zusammengesetzt werden müssen.
Das Wichtigste in Kürze
- Ein gutes Investor-Reporting zeigt Abweichungen zum Plan und erklärt sie, statt nur Ist-Zahlen zu listen.
- Einheitliche KPI-Definitionen sind wichtiger als ein schönes Layout.
- Wer Fragen im Board live beantworten kann, gewinnt Vertrauen beim Investor.
- Eine saubere KPI-Historie ab dem ersten Tag erleichtert später den Exit.
Was Investoren von PE-finanzierten Unternehmen erwarten
Nach einer Transaktion ändert sich der Rhythmus im Finanzbereich. Statt eines Jahresabschlusses und gelegentlicher Bankgespräche erwartet der Investor regelmäßige, vergleichbare Zahlen. Der Operating Partner will sehen, ob die Initiativen aus dem Value-Creation-Plan wirken. Der Beirat oder das Board will verstehen, wo das Unternehmen gegenüber Budget und Vorjahr steht.
Auf Fondsebene orientieren sich viele europäische Private-Equity-Gesellschaften an den Investor Reporting Guidelines von Invest Europe, wenn sie ihren eigenen Investoren berichten. Die Zahlen dafür stammen aus den Portfoliounternehmen. Je klarer und konsistenter Ihr Reporting ist, desto weniger Rückfragen entstehen auf dem Weg vom Unternehmen über den Fonds bis zu den Limited Partners.
In der Praxis erwarten Investoren vor allem drei Dinge:
- Verlässlichkeit: Dieselbe Kennzahl bedeutet jeden Monat dasselbe.
- Geschwindigkeit: Das Reporting kommt wenige Tage nach Monatsende, nicht Wochen später.
- Erklärung: Abweichungen werden begründet, und es ist klar, welche Maßnahme folgt.
Die typischen Probleme im Investor-Reporting
1. Daten aus vielen Systemen
Umsatz liegt im ERP, Pipeline im CRM, Personalkosten im HR-System und die Liquidität bei der Bank. Jeden Monat werden Exporte gezogen, abgeglichen und in eine Präsentation übertragen. Jeder manuelle Schritt ist eine Fehlerquelle, und das Wissen über die Logik liegt oft bei einer einzigen Person.
2. Unterschiedliche KPI-Definitionen
Was zählt zum wiederkehrenden Umsatz? Wird das EBITDA vor oder nach Sondereffekten berichtet? Wenn diese Fragen nicht einmal sauber beantwortet und dokumentiert sind, ändern sich die Zahlen mit der Person, die sie berechnet. Für den Investor sieht das aus wie ein Ergebnisproblem, obwohl es ein Definitionsproblem ist.
3. „Ich reiche das nach“
Im Board kommt eine naheliegende Frage, etwa nach der Marge je Kundensegment. Die Daten existieren, aber nicht in der Präsentation. Der CFO verspricht, die Antwort nachzureichen. Einmal ist das kein Problem. Wenn es zur Regel wird, leidet das Vertrauen.
4. Abweichungen werden zu spät verstanden
Das EBITDA liegt unter Plan. Bis klar ist, ob Preise, Mengen oder Kosten die Ursache sind, vergehen Tage. Oft kommt die Erklärung erst, wenn der nächste Monat schon fast abgeschlossen ist.
So bauen Sie ein belastbares Investor-Reporting auf
1. Den Zweck und die Empfänger klären
Stimmen Sie mit dem Investor ab, welche Entscheidungen das Reporting unterstützen soll. Ein Board braucht andere Detailtiefe als der Operating Partner, der Initiativen verfolgt. Legen Sie fest, wer welche Version erhält und in welchem Rhythmus.
2. Ein festes KPI-Set definieren
Wählen Sie wenige Kennzahlen, die den Value-Creation-Plan abbilden, zum Beispiel Umsatzwachstum, Bruttomarge, EBITDA, Cash-Conversion und die zwei bis drei operativen Treiber Ihres Geschäftsmodells. Dokumentieren Sie für jede Kennzahl die Definition, die Datenquelle und die verantwortliche Person.
- Definition und Berechnungslogik schriftlich festhalten.
- Datenquelle je Kennzahl eindeutig benennen.
- Änderungen an Definitionen versionieren und dem Investor mitteilen.
3. Ist, Plan und Vorjahr nebeneinander zeigen
Ein Investor-Reporting ohne Vergleich ist eine Zahlenliste. Zeigen Sie jede Kennzahl gegen Budget, Forecast und Vorjahr. Markieren Sie wesentliche Abweichungen und legen Sie vorab fest, ab welcher Schwelle eine Abweichung erklärt werden muss.
4. Abweichungen erklären, nicht nur zeigen
Zerlegen Sie wichtige Kennzahlen in ihre Treiber. Ein Treiberbaum zeigt, ob eine EBITDA-Abweichung aus Umsatz, Bruttomarge oder Kosten stammt und in welchem Bereich genau. Ergänzen Sie zu jeder wesentlichen Abweichung einen Satz zur Ursache und einen zur geplanten Maßnahme.
5. Liquidität getrennt betrachten
Ergebnis und Liquidität sind nicht dasselbe. Gerade bei finanzierten Strukturen mit Covenants will der Investor sehen, wie sich Cash und Headroom entwickeln. Eine rollierende Liquiditätsplanung gehört deshalb ins Reporting. Wie Sie diese aufbauen, zeigt unser Leitfaden zur Liquiditätsplanung im Mittelstand.
6. Die Datenbasis automatisieren
Der größte Hebel liegt vor der Präsentation. Wenn Ist-Daten automatisch aus den Quellsystemen kommen und auf gemeinsamen Definitionen beruhen, verschiebt sich die Arbeit des Finanzteams vom Zusammentragen zum Erklären. Das verkürzt nicht nur die Erstellung, sondern macht auch Fragen im Board live beantwortbar.
Investor-Reporting und Exit-Readiness
Spätestens beim Exit zeigt sich, wie gut das laufende Reporting war. Käufer und ihre Berater fordern eine mehrjährige KPI-Historie und prüfen, ob die Zahlen nachvollziehbar sind. Wer diese Historie erst für den Datenraum rekonstruiert, verliert Zeit und riskiert Diskussionen über den Unternehmenswert.
Ein Reporting, das von Anfang an auf sauberen Quelldaten und dokumentierten Definitionen beruht, erzeugt diese Historie nebenbei. Mehr dazu lesen Sie im Whitepaper Exit-Readiness, kontinuierlich gemessen.
Wie ValueWorks PE-finanzierte CFOs unterstützt
ValueWorks verbindet ERP, Buchhaltung, CRM, HR- und Banksysteme über mehr als 50 Integrationen, zum Beispiel DATEV, SAP, HubSpot und Personio. Magnus, der KI-Assistent von ValueWorks, baut die Datenpipelines und erste Dashboards in Stunden. Investor-Reporting, Planung und Liquidität laufen danach auf denselben Live-Daten. Ihr Finanzteam prüft und validiert die Ergebnisse weiterhin selbst.
Im Board können Sie Magnus Fragen in natürlicher Sprache stellen, etwa warum das EBITDA hinter dem Plan liegt, und bekommen die Antwort auf Basis Ihrer verbundenen Daten. Mehr dazu finden Sie auf unserer Seite FP&A-Software für PE-backed CFOs.
Häufige Fragen zum Investor-Reporting
Wie oft sollte ein PE-finanziertes Unternehmen an den Investor berichten?
Üblich ist ein monatliches Management-Reporting an den Investor und ein ausführlicheres Reporting zu Board- oder Beiratssitzungen. Der genaue Rhythmus steht meist im Beteiligungsvertrag oder wird nach der Transaktion vereinbart.
Welche Kennzahlen gehören ins Investor-Reporting?
Mindestens Umsatz, Bruttomarge, EBITDA und Liquidität im Vergleich zu Plan und Vorjahr. Dazu kommen die operativen Treiber, die im Value-Creation-Plan festgelegt sind, zum Beispiel Kundenbindung, Preisentwicklung oder Auftragseingang.
Brauchen wir dafür ein eigenes Data-Team?
Nicht unbedingt. Entscheidend ist eine Datenbasis, die automatisch aus den Quellsystemen gespeist wird und auf festen Definitionen beruht. Plattformen wie ValueWorks übernehmen die technische Grundarbeit, sodass kein internes IT-Projekt nötig ist.
Zum Schluss: eine einfache Prüfung
Nehmen Sie Ihr letztes Investor-Reporting und stellen Sie sich eine Frage, die nicht darin beantwortet wird, zum Beispiel nach der Marge Ihres größten Kundensegments im Vergleich zum Vorquartal. Wie lange würde es dauern, diese Frage verlässlich zu beantworten? Die Antwort zeigt, wo Ihr Reporting heute steht.
Weiterführende Inhalte
- FP&A-Software für PE-backed CFOs
- Value-Creation-Software für Operating Partner
- Rollierenden Forecast erstellen: Anleitung für Finanzteams
- Demo buchen
Redaktion: ValueWorks. Stand: November 2026. Methodischer Hintergrund: Invest Europe, Investor Reporting Guidelines (Berichterstattung von Private-Equity-Fonds an ihre Investoren). Dieser Artikel ersetzt keine individuelle steuerliche, finanzielle oder rechtliche Beratung.


